
וובינר Coface ומכון היצוא, יולי 2026: מה קורה לתנאי התשלום באירופה, אילו סיכונים היצואן הישראלי מנהל בפועל, ואיך נראית מפת המדינות ב-2026. כולל 12 המלצות פרקטיות וצ'ק ליסט לעבודה מיידית.
החשבונית יצאה עם תנאי תשלום של 60 יום. ביום ה-95 הכסף עדיין לא נכנס, ובמקום העברה בנקאית מגיעה מהלקוח בגרמניה בקשה לעוד 30 יום בגלל "לחץ תזרימי". זה לא מקרה חריג: 81% מהחברות בגרמניה דיווחו ב-2025 על דחיות תשלום חדשות, ומשך הדחייה הממוצע עומד על 31.8 ימים.
יצואן שמוכר לאירופה רוצה דבר אחד - להמשיך למכור, בהיקפים שגדלים, בלי לגלות בסוף הרבעון שהוא מממן את התזרים של הלקוח שלו, ובלי חוב שלא ייגבה לעולם.
הוובינר שהתקיים ב-14 ביולי 2026 בשיתוף מכון היצוא הציג את התמונה משני כיוונים: הסביבה המאקרו-כלכלית באירופה, ומפת הסיכונים המעשית של היצואן הישראלי, יחד עם 12 המלצות לשנה הקרובה. הנקודות המרכזיות מרוכזות כאן, וההקלטה המלאה והמצגת פתוחות לצפייה.
אירופה היא לא "עוד שוק יעד", וגם לא טייס אוטומטי
השורה שסיכמה את הוובינר הייתה שאירופה נשארת יעד מצוין, אבל לא כזה שאפשר להטיס על טייס אוטומטי.
מצד ההזדמנות, אירופה היא שוק אסטרטגי, קרוב ומגוון, עם יתרון לוגיסטי ברור על כל אלטרנטיבה. כשמדיניות הסחר האמריקאית הופכת את ארה"ב ליעד פחות צפוי, המשקל היחסי של אירופה בתמהיל היצוא עולה מעצמו.
מצד הסיכון, העסקים באירופה יצאו חלשים מרצף המשברים של השנים האחרונות, וזה מתבטא בדיוק במקום שכואב ליצואן - ביכולת ובנכונות לשלם בזמן. אותו לקוח, אותו שוק, אבל פרופיל סיכון שונה מזה שעל בסיסו נקבע קו האשראי שלו.
ברקע המאקרו-כלכלי, התחזית הכלכלית של Coface ל-2026 מראה שהמכסים האמריקאיים פגעו ביצואנים האירופיים פחות מהחשש הראשוני, וכ-80% מחשבון המכסים נושאים בפועל גופים אמריקאיים. הלחץ האמיתי על החברות האירופיות מגיע מ"ההלם הסיני השני": היצף ייצור סיני שמוסט לאירופה בזמן שהשוק האמריקאי נסגר, כשהיצוא הסיני לאירופה עלה ב-6% משנה לשנה. לקוח אירופי שנלחץ בשולי הרווח שלו מגלגל את הלחץ לספקים, וזה כולל את הספק הישראלי.
תנאי התשלום באירופה: מה אומרים הנתונים מגרמניה
גרמניה היא הכלכלה הראשונה שרוב היצואנים הישראלים פוגשים באירופה, וגם הכי מתועדת.
סקר התשלומים של Coface בגרמניה לשנת 2025, במהדורתו התשיעית, מצא ש-84% מהחברות הגרמניות מעניקות תנאי תשלום, שיא מאז 2016, ושההעדפה המסורתית לתנאים קצרים דווקא התחזקה: 92% מהחברות ביקשו תשלום בתוך 60 יום.
התמונה מתהפכת כשעוברים ממה שהוסכם למה שקרה בפועל:
81% מהחברות מדווחות על דחיות תשלום חדשות, עלייה של 3 נקודות מול 2024, ובמרחק נגיעה מהשיא של 85% ב-2019
31.8 ימים משך דחיית התשלום הממוצעת, יום אחד יותר מהשנה שלפני
12% מהחברות מדווחות על חובות בפיגור ממושך, בין חצי שנה לשנתיים, בהיקף של מעל 2% מהמחזור השנתי
24% בענף הבנייה, הנפגע המרכזי בסקר
הנתון שמסביר למה זה קריטי: מניסיונה של Coface, כ-80% מהחובות האלה אינם נגבים לעולם. חוב שעבר חצי שנה הוא כבר לא בעיית תזרים, הוא הפסד.
ההנחה התפעולית שנגזרת מזה הוצגה בוובינר בלי כחל וסרק - צריך להניח שימי האשראי בפועל יתארכו, ולתכנן את ההון החוזר לפי המספר הזה ולא לפי מה שכתוב בחוזה.
חמש קבוצות הסיכון שהיצואן מנהל בפועל
מפת הסיכונים שהוצגה בוובינר מחלקת את החשיפה לחמש קבוצות. מי שמנהל רק את הראשונה מביניהן חושב שהוא מכוסה:
קבוצה:
1. פיננסיים- שער חליפין שקל/אירו, ריבית גבוהה, ימי אשראי שמתארכים
2. עסקיים- עלייה בחדלות פירעון, שחיקת רווחיות, ענפים שהופכים מסוכנים
3. גיאופוליטיים- סנקציות וחרמות, מלחמות סחר, שיבושי שרשרת אספקה
4. ציות ורגולציה- KYC, ESG ומס הפחמן (CBAM), שקיפות בשרשרת האספקה
5. אירועים משבשים- אקלים קיצוני, AI, וזעזועים שאי אפשר לחזות
שתי הקבוצות הראשונות מתחברות זו לזו בלי שאף אחד שם לב. עסקה במטבע זר עם תנאי תשלום של 90 יום היא פוזיציית מטבע פתוחה, ודחיית תשלום של עוד 30 יום מאריכה את הפוזיציה בשליש. אשראי ומט"ח, כפי שנאמר בוובינר, הם רוצחי הרווחיות של היצואן.
קבוצת הציות היא החדשה מכולן, וההיגיון שלה הפוך ממה שיצואנים מצפים: הדרישות מתחילות אצל היבואן האירופי ומתגלגלות אליכם דרך החוזה. עסקה שאושרה מבחינה מסחרית עלולה להיחסם מבחינת ציות, וזה כבר לא נספח משפטי אלא חלק מהמכירה. וכדאי להפריד בין הקבוצות: סיכון פוליטי אינו סיכון אשראי, והכלים שמטפלים בשניים אינם זהים.
אירופה אינה שוק אחד
הנקודה שהכי מהר מתורגמת לעבודה בפועל: החלטת חשיפה על "אירופה" היא רחבה מדי. התמונה שהוצגה בוובינר לחמש מדינות המפתח נראית כך:
מדינה:
1. גרמניה- תחרות קשה מצד סין ועלייה באבטלה
2. צרפת- יושבים על הגדר וממתינים לבחירות
3. איטליה- לחצים אינפלציוניים, ורגישות יתר של חלק מהענפים
4. ספרד- צמיחה סולידית
5. פולין- כוכב עולה
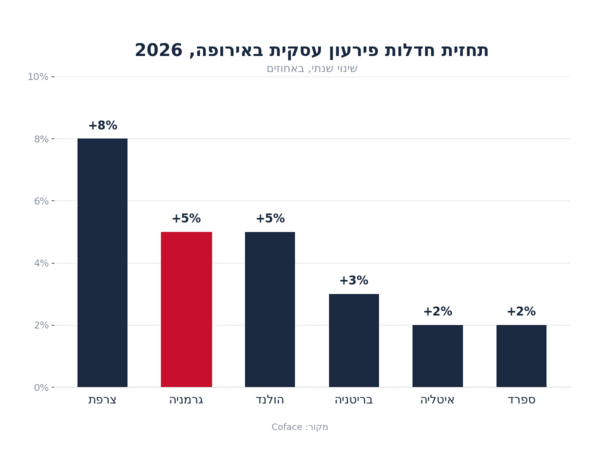
אותו היגיון תקף גם בתוך אזור בודד. מחקר חדלות הפירעון של Coface לאזור מרכז ומזרח אירופה מצא פערים חדים בין מדינות באותה שנה, עלייה דו-ספרתית באחת מול ירידה באחרת, כך שממוצע אזורי יציב יכול להסתיר שוק יעד ספציפי שנמצא בהידרדרות.
הדגלים האדומים בעסקה הבאה
ההמלצה שפתחה את החלק המעשי היא גם הכי לא נוחה: לשאול אם הלקוח מחפש מוצר, שירות או אשראי. לקוח שמגיע אחרי שסורב אצל מתחרים, או שמבקש תנאי אשראי חריגים, מחפש לרוב את השלישי.
ארבעה סימנים שהוצגו כדגלים אדומים:
- הזמנה גדולה מהרגיל
- לחץ לקבלת הסחורה
- תנאי תשלום ארוכים
- מידע עסקי חסר
אף אחד מהם אינו פסול בפני עצמו. שניים או שלושה יחד, אצל לקוח חדש, הם סיבה לעצור ולבדוק לפני שהמכולה יוצאת.
ההיגיון מאחורי הבדיקה הוא שלקוח שמתקשה לגייס אשראי בנקאי או שסורב על ידי ספק אחר יחפש את האשראי אצל מי שעדיין לא בדק אותו. תנאי תשלום ארוכים הם הלוואה לכל דבר, פשוט בלי ריבית, בלי ביטחונות ובלי בדיקת יכולת החזר. השאלה שצריכה להישאל בפגישת המכירה היא אם הלקוח במצב לשלם בתנאים שהוא מבקש. זו שאלה אחרת לגמרי מהשאלה אם הוא רוצה את המוצר, והיא נשאלת פחות מדי.
12 ההמלצות לשנה הקרובה
החלק המעשי של הוובינר בנוי סביב 12 המלצות, והן מתחלקות לארבעה מהלכים
לבדוק את הלקוח, לא את העסקה בלבד
1. לשאול אם הלקוח מחפש מוצר, שירות או אשראי, ולזהות את הדגלים האדומים
2. לא להתמקד רק במכירות - לקוח חדש הוא הישג רק אם יש יכולת גבייה מאחוריו
3. להניח שימי האשראי בפועל יתארכו: מעקב גבייה רציף, מסגרות אשראי ברורות, תגובה מהירה לאיחורים והון חוזר שערוך לתקופות לחוצות.
4. לנהל מט"ח כנושא תפעולי: לבחון גידור, לנתח רווחיות לפי תרחישי שער, לעדכן מחירים בהתאם ולוודא שכל עסקה נותרת רווחית
להיערך לתנאי הכניסה הרגולטוריים
5. קיימות ומס פחמן - הדרישות מתחילות אצל היבואן האירופי ומגיעות אליכם
6. ציות וסנקציות הם חלק מהמכירה, לא בדיקה שבאה אחריה
לפרק את "אירופה" למדינות ולנתיבים
7. להתאים אסטרטגיה לכל מדינה: סיכון כלכלי, מוסר תשלומים, רגולציה וענפים מובילים
8. לבנות חלופות לוגיסטיות ונתיבי שילוח לפני שצריך אותם
להשתמש בכלים שקיימים, ולנצל את הרגע
9. מידע עסקי, ביטוח אשראי מסחרי, פקטורינג לניהול תזרים, בטחונות כמו מקדמות וערבויות, וזיהוי אנומליות בדפוסי הלקוח
10. לנצל את חוסר הוודאות: כשמתחרים מצמצמים פעילות, מי שממשיך לספק אמינות וזמינות מגדיל נתח שוק
11. לבנות תשתית למשבר לפני שהוא קורה - מה עושים בחדלות פירעון, מה מוכיח את קיום החוב, מי אנשי הקשר החלופיים ואיך מגנים על ההון החוזר
12. לטפל בדירוג האשראי שלכם: גם אתם נבחנים על ידי ספקים, לקוחות, בנקים ומבטחי אשראי
לקיחת סיכון מחושב היא החלטה עסקית לגיטימית. היא מפסיקה להיות כזאת כשאין תוכנית מגירה מאחוריה.
ניהול סיכונים הוא מנוע צמיחה, לא בלם
התובנה שסגרה את הוובינר הפכה את הסדר הרגיל: מי שמנהל סיכונים נכון יכול לצמוח דווקא כשאחרים עוצרים. איכות המכירות דורשת ניהול באותה רצינות שבה מנוהלות המכירות עצמן, כי עסקה טובה נמדדת בתזרים שהתקבל בפועל.
מי שרוצה להתחיל מיד, המצגת נחתמת בצ'ק ליסט לעבודה מיידית: מיפוי לקוחות לפי סיכון ולא לפי הכנסות, קביעת מסגרות אשראי ותנאי תשלום ברורים, בדיקת חשיפת המט"ח לפי העסקאות הפתוחות, הטמעת בדיקת ציות בתהליך המכירה עצמו, בחינת דרישות הקיימות מול המוצרים הרלוונטיים, בניית חלופות לוגיסטיות ומלאי ביטחון מאוזן, בדיקת התאמת ביטוח האשראי והכלים הפיננסיים, והכנת תוכנית גבייה ומשבר לכל שוק יעד בנפרד.
ההקלטה המלאה, כשעה, והמצגת זמינות באתר מכון היצוא: אירופה משתנה - האתגרים החדשים ליצואנים ישראלים. בהרצאה של Markus Kuger, ראש המחקר הכלכלי של Coface באזור DACH, מופיעים הנתונים המלאים על חדלות הפירעון באירופה ועל תחזית 2026, ובחלק של מיכאל נחמנוביץ', מנכ"ל Coface ישראל, מוצגות 12 ההמלצות במלואן יחד עם צ'ק ליסט מעשי לעבודה מיידית.