
דוח גיול חובות ומדד ה-DSO הם הכלים המרכזיים למדידת איכות הגבייה בעסק. במאמר נסביר מהו דוח גיול, כיצד בונים אותו, איך מחשבים DSO בצורה מדויקת, ומה עושים כשהמדדים מתחילים לסכן את התזרים.
בעולם העסקי, ישנם מקרים, והם אפילו לא נדירים במיוחד, בהם החברה הרגע סגרה רבעון חזק, המכירות עלו משמעותית, כולם טופחים לעצמם על השכם, אך כשפותחים את חשבון הבנק, אין שם אפילו מספיק כדי לשלם לספקים ולעובדים. הסיבה לכך כמעט תמיד זהה: הכסף יושב אצל הלקוחות שלכם ולא אצלכם.
כמנהלי כספים, החששות שלכם בשלב זה צריכים לקבל מענה ברור ומגובה במספרים: בכמה כסף מדובר, אצל אילו לקוחות הוא נמצא וכמה זמן הוא כבר "יושב" שם כאשראי פתוח.
במאמר זה נספק את הכלים לענות על השאלות הללו: נסביר מהו דוח גיול, איך מחשבים בצורה מדויקת DSO, נבין מה המספרים הללו מספרים על החברה, וכמובן מהן הפעולות האופרטיביות שיש לנקוט כאשר המדדים מתחילים לעלות ומסכנים את התזרים.
מה זה דוח גיול חובות ומה הוא מראה
דוח גיול חובות הוא מסמך המפלח את יתרות חשבון חייבים של החברה לא לפי גודל החוב, אלא על פי ציר הזמן, כלומר, כמה זמן עבר ממועד הפירעון המקורי שנקבע. מדרגות הזמן המקובלות לפילוח זה, נחלקות לרוב ליתרות בפיגור של עד 30 יום, 30 עד 60 יום, 60 עד 90 יום, ומעל 90 יום.
ישנו כלל ברזל פיננסי אחד שהופך את הדוח הזה לכלי כה משמעותי עבור ניהול תיק חייבים: ככל שהחוב מתיישן, כך הסיכוי לגבות אותו יורד סטטיסטית.
עם זאת, חשוב להבין מה הדוח אינו מראה: הוא אינו מסביר מדוע הלקוח לא שילם (למשל סכסוך מסחרי מול בעיית נזילות אצל הלקוח), והוא בשום אופן לא אומר האם חובות לקוחות בפיגור אכן ייגבו בסופו של דבר או יהפכו לחוב מסופק.
איך בונים דוח גיול, שלב אחר שלב
תהליך הפקת דוח גיול מדויק הוא ליבת תהליך גבייה בעסק, ויש לבצעו באופן שיטתי:
- שליפת כל החשבוניות הפתוחות למועד חתך אחד:
לדוגמה, כלל היתרות הנכונות ל-31 בחודש. - חישוב הימים ממועד הפירעון החוזי ולא ממועד ההפקה:
זהו חישוב מהותי. מודדים את האיחור מיום התשלום המוסכם, ולא מיום הוצאת החשבונית. - שיוך כל יתרה למדרגת גיל:
חלוקת החובות לקטגוריות הזמן שהוזכרו. - סיכום לפי לקוח ולא לפי חשבונית:
איחוד כל חובות הלקוח (הישנים והחדשים) תחת שמו לקבלת תמונת חשיפה מלאה. - סימון הלקוחות שנושאים את רוב היתרה:
זיהוי לקוחות ה"פאטו" שמרכזים את מירב הסיכון.
ישנן שתי טעויות נפוצות שעלולות לעוות לחלוטין את דוח הגיול: הראשונה היא חישוב הפיגור מתאריך החשבונית במקום מתאריך הפירעון (מה שיוצר מצג שווא של פיגורים עצומים), והשנייה היא השארת מקדמות וזיכויים פתוחים במערכת, המקטינים מלאכותית את יתרת החוב ומעוותים את התמונה הכוללת. מומלץ להפיק את הדוח בתדירות חודשית ולהגישו לדרג ניהול הכספים ומנהלי האשראי.
DSO - מה משמעות הנתון ואיך מחשבים אותו
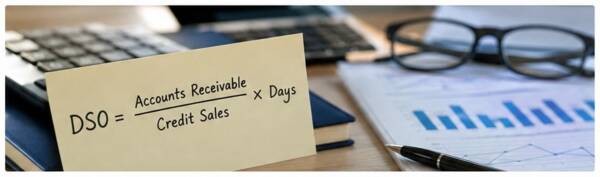
מדד ה-DSO (Days Sales Outstanding) או בעברית: ימי אשראי לקוחות (לעיתים נקרא גם ימי לקוחות), מודד דבר אחד פשוט: כמה ימים בממוצע לוקח לחברה לגבות את הכסף עבור אותן עסקאות בהן סיפקה אשרי ללקוחות.
שיטת החישוב הבסיסית היא: יתרת לקוחות לתקופה מסוימת, מחולקת במחזור המכירות באשראי לאותה תקופה, והתוצאה מוכפלת במספר ימי התקופה (למשל 90 יום ברבעון). לדוגמה (אלו הם מספרי דוגמה בלבד לצורך ההמחשה): אם לחברה יש יתרת לקוחות של 200,000 ש"ח ומכירות של 400,000 ש"ח ברבעון (90 יום), ה-DSO שלה יעמוד על 45 ימים (200,000/400,000 * 90). פעולה זו נקראת חישוב ימי לקוחות או חישוב ימי אשראי לקוחות.
העיקרון החשוב ביותר הוא שמשווים את ה-DSO לתנאי התשלום החוזיים של החברה, ולא למספר אבסולוטי. חברה שמוכרת באשראי נדיב של שוטף + 60 יום ומגיעה ל-DSO של 75 יום, מתנהלת בצורה שונה לחלוטין (וחמורה פחות) מחברה שמוכרת בשוטף + 30 יום ומגיעה לאותו מספר בדיוק. מכאן, שאין מספר "תקין" גורף ל-DSO והכל נגזר מתנאי הסחר שהוגדרו מראש.
מה עושים כשהמספר עולה?
עלייה ב-DSO או התנפחות מטרידה במדרגת הפיגור של 90 יום ומעלה הן לעולם אינן תקלה של לקוח בודד, אלא סימן מערכתי הדורש נוהל גבייה מלקוחות ברור.
סדר ההפעלה כאן הוא קריטי לניהול חובות לקוחות: מתחילים תמיד במהלכים רכים שאינם פוגעים בקשר העסקי ובמערכת היחסים עם הלקוח, ומסלימים את התגובה רק כשאין ברירה אחרת.
חשוב לציין את המקרה המיוחד של גביית חובות בחו"ל (או גביית חובות בינלאומית). חוב שנוצר על ידי חשבונית שלא שולמה מלקוח זר מתנהג אחרת לחלוטין מפיגור בתשלומים של לקוח מקומי. מערכת שיפוט זרה, מחסומי שפה, ומרחק פיזי, הופכים כל שלב בתהליךלארוך ומסורבל יותר, ולכן אלמנט הזמן בזיהוי הפיגור הופך שם לקריטי פי כמה להצלת הכסף.
ממדידות למעשים, מה הדוח לא יכול לעשות?
חשוב להכיר בגבולותיו של הכלי: הדוח גיול מזהה במדויק חוב שכבר נוצר, אך הוא אינו מסוגל למנוע את החוב הבא מלהיווצר.
ישנו הבדל תהומי בין שני סוגי כשל שהדוח יכול להציג לעיתים באותה שורת פיגור: הלקוח שמשלם באיחור כרוני מהווה "רק" בעיית תזרים עבורכם, לעומת הלקוח שלא ישלם בכלל משום שקרס וזהו כבר הפסד נקי שיימחק מהמאזן.
המעבר הניהולי הנכון הוא מניהול בדיעבד של חובות בעייתיים, אל עבר הגנה מראש על התזרים. חברות המבקשות יציבות אינן מסתפקות בסטטיסטיקות על גיול חובות, אלא משתמשות בכלים כמוביטוח אשראי מסחרי אשר מעניקים גידור פיננסי מקדים בפני קריסות פתאומיות של לקוחות, וכך למעשה מספקים הגנה על תזרים מזומנים עוד בטרם מתבצעת המכירה.
ארבעה מדדים נוספים ששווה לעקוב אחריהם
בנוסף ל-DSO, מנהל כספים טוב צריך לעקוב אחר מדדים משלימים שמספרים את מה שה-DSO הממוצע עלול להסתיר:
- שיעור החוב מעל 90 יום מסך היתרה: מראה איזה חלק מהאשראי שלכם נמצא ברמת סיכון קריטית.
- אחוז החשבוניות שנגבו במועד: מדד זה מוסיף הבנה לגבי היעילות התפעולית הטהורה של מחלקת הגבייה אל מול תנאי הסחר המקוריים.
- חלקו של הלקוח הגדול ביתרת הלקוחות: מוסיף את מימד הריכוזיות. DSO נמוך אינו מעודד אם כולו נשען על לקוח אחד שעשוי לקרוס מחר בבוקר.
- שיעור ההפרשה לחובות מסופקים (Bad Debt Ratio): מודד כמה מהחובות שייצרתם הופכים דה-פקטו להפסד חשבונאי.
להבנה טובה יותר של מינוחים אלו ונוספים, ניתן לעיין במילון מונחי ניהול החובות ולדייק את הכלים שברשותכם.
לסיכום
כדי לנהל תיק חייבים בריא, עליכם לזכור תמיד כי גילו של החוב חשוב לא פחות מגובהו, וכי ה-DSO הוא מדד שמקבל את משמעותו רק כאשר הוא נבחן מול תנאי התשלום המסחריים ולא כממוצע כללי. מכיוון שהדוח הוא כלי מדידה המזהה בדיעבד כשלים, חובה לחשוב צעד אחד קדימה. אנו מזמינים אתכםלהגן על תיק הלקוחות שלכם באופן אקטיבי ולהבטיח ששורת ההכנסות תתורגם בוודאות למזומן בבנק.