
מה שחששנו ממנו בתחילת הקיץ אכן התממש בסופו של דבר. במקום להשתפר, המצב הגיאופוליטי הידרדר שוב, והכביד יותר ויותר על מחירי הסחורות ועל התנאים הפיננסיים, ובהתאם גם על הפעילות הכלכלית. בעקבות זאת, קופאס הורידה את דירוג הסיכון של 3 מדינות והעלתה את דירוגן של 4 מדינות, וכן ביצעה 20 שינויים בהערכות הסיכון הענפיות (12 הורדות ו-8 העלאות).
נתונים מרכזיים
- 0.5 נקודת אחוז: העלות המוערכת של הסכסוך במזרח התיכון על הצמיחה העולמית בשנים 2026 ו-2027
- 100 דולר לחבית: רף מחיר הנפט שנחצה בספטמבר
- 2.6%: תחזית הצמיחה של קופאס לשנת 2027 (2.5% ב-2026)
הכלכלה העולמית נקלעה ללחצים אינפלציוניים
המצב הגיאופוליטי הידרדר באופן משמעותי במהלך הקיץ. חידוש הלחימה בין איראן לארה״ב והחרפת הסכסוך בין אוקראינה לרוסיה הפעילו לחץ כבד על שרשראות האספקה והובילו לעלייה חדה במחירי הסחורות. אף שיצוא הנפט העובר דרך המפרץ ומצר הורמוז גדל באופן משמעותי ונתיבי הסחר הוסטו, מחירי הפחמימנים עלו ביותר מ-50% לנפט ובכמעט 100% לגז טבעי. מחירי המתכות נותרו גבוהים, ואילו מחירי הסחורות החקלאיות עלו במידה ניכרת בעקבות התקיפות במסופי הנמלים בים השחור וגלי החום שפקדו את אירופה בקיץ האחרון (עלייה של 40% בחיטה לעומת השנה הקודמת).
התפתחויות אלה חידשו את החששות מפני זינוק אינפלציוני נוסף, והובילו בנקים מרכזיים להעלות את ריביות המדיניות. הפדרל ריזרב הגיב במהלך והצטרף לבנק המרכזי האירופי, כאשר העלה את הריבית ב-25 נקודות בסיס ובכך תרם להקשחת התנאים הפיננסיים בעולם. מאז השפל שנרשם באמצע ינואר, הדולר האמריקאי התחזק ביותר מ-6% במונחים אפקטיביים, בעוד שהריביות לטווח ארוך עלו ביותר מ-100 נקודות בסיס ברוב אזורי המטבע המרכזיים מאז סוף פברואר.
לעת עתה, חוסנה של הכלכלה העולמית נשמר, בין היתר בזכות השקעות הקשורות לבינה מלאכותית והשפעות העושר הנלוות להן. עם זאת, הסיכונים ממשיכים להצטבר. על רקע זה, אנו מותירים ללא שינוי את תחזיתנו להיחלשות הפעילות הכלכלית השנה (+2.5% לאחר +2.8% ב-2025), ולאחר מכן להתייצבות בשנה הבאה (+2.6%).
סיכוני מדינות וענפים: 3 הורדות דירוג במזרח התיכון ולחץ על ענף החקלאות והמזון
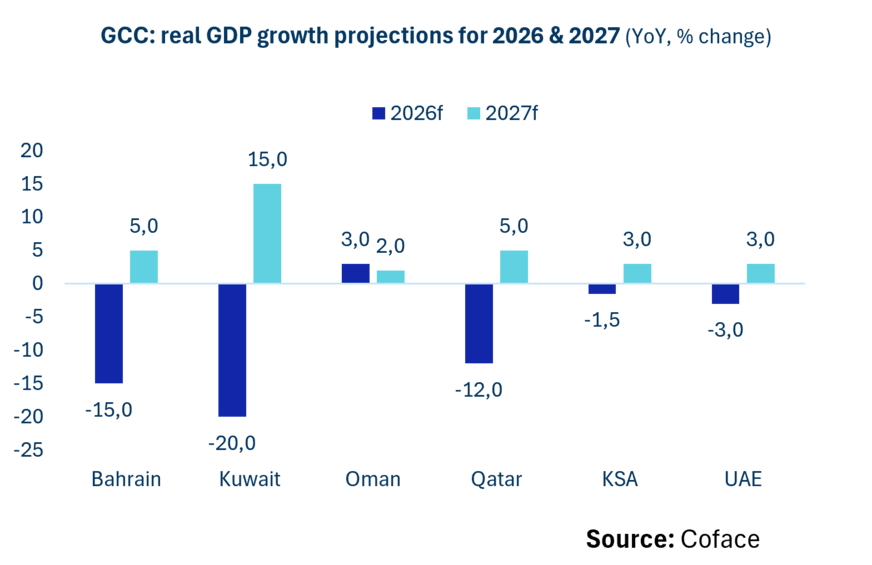
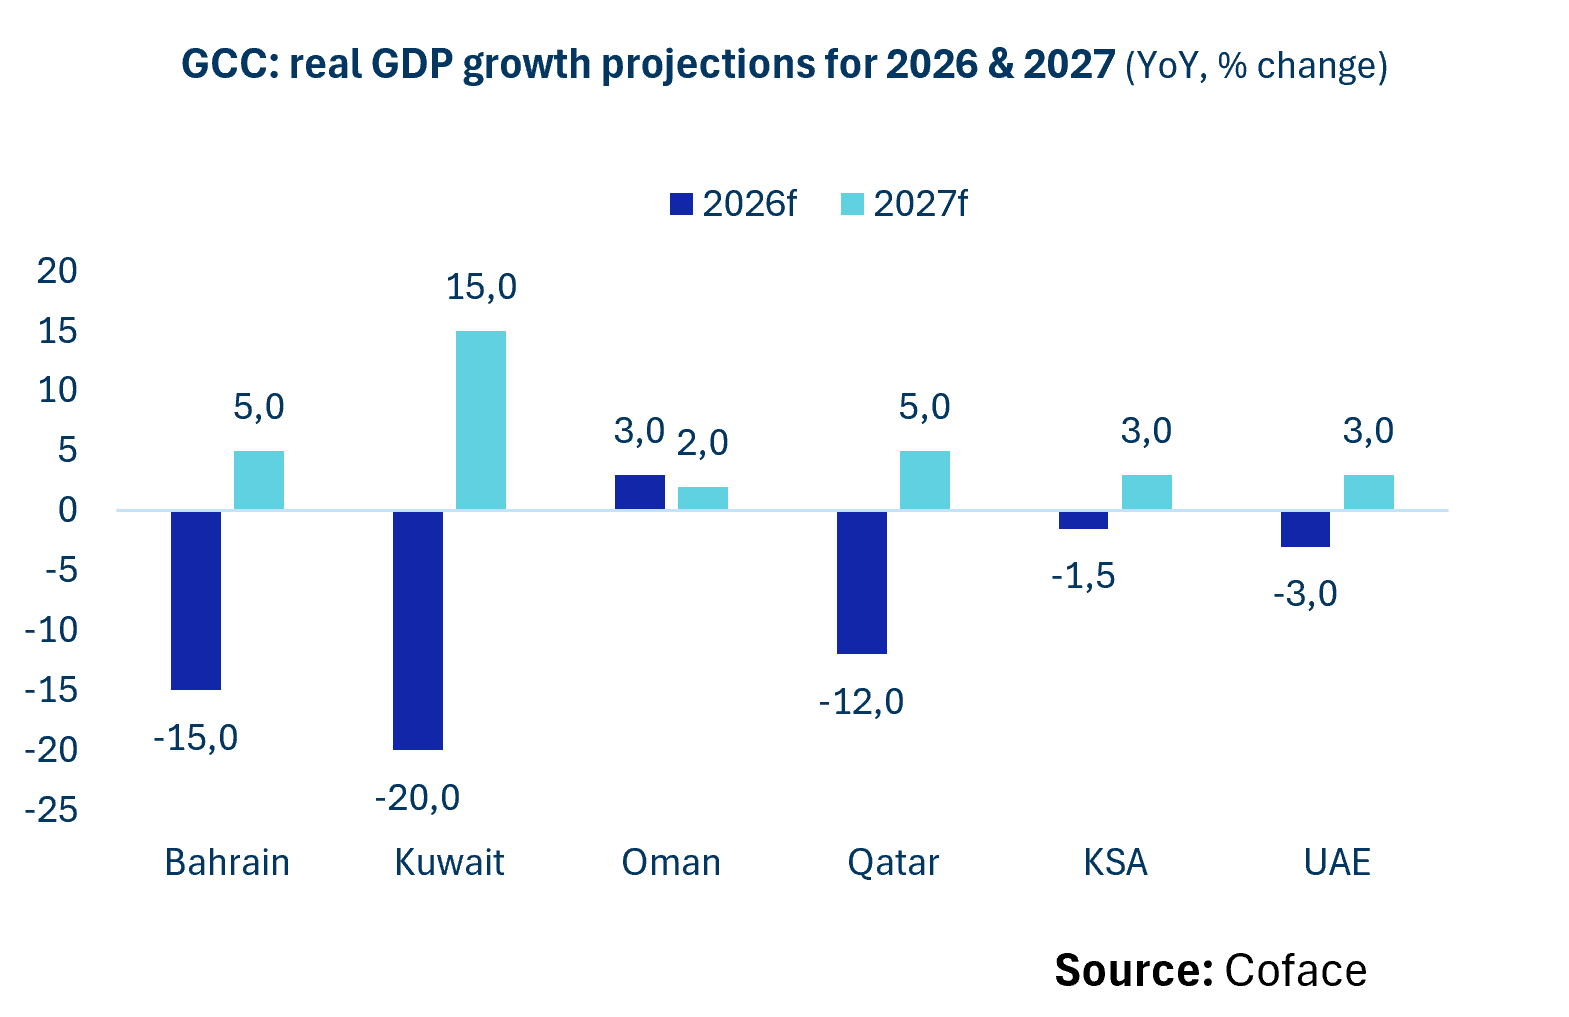
במזרח התיכון, הפעילות הכלכלית צפויה להתכווץ במדינות מועצת שיתוף הפעולה של המפרץ בשנת 2026. ערב הסעודית (A3 → A4) חשופה להתקפות על תשתיות האנרגיה שלה ועל מרבית נתיבי היצוא שלה, בעוד איחוד האמירויות הערביות(A2 → A3) וקטאר(A3 → A4) פגיעות בשל תלותן במצר הורמוז.
דירוג הסיכון של ענף החקלאות והמזון הורד בשש מדינות. באירופה (צרפת, אוסטריה ופולין) המהלך קשור בעיקר לתנאי מזג האוויר הקיצוניים ששררו בקיץ 2026. באיחוד האמירויות הערביות ובערב הסעודית, הפגיעות נובעת יותר מתלותן הרב ביבוא מזון מאשר מבעיות בייצור המקומי. בארגנטינה, הענף ממשיך להתמודד עם סביבה פיננסית מאתגרת, המתאפיינת במספר קריסות של עסקים חקלאיים, בעלויות גבוהות ובשולי רווח מצומצמים יותר.
כלכלה עולמית רב-קצבית
- בארה״ב, הכלכלה נותרה איתנה הודות לצריכת משקי הבית, להשקעות הקשורות לבינה מלאכותית ולשוק עבודה הקרוב לתעסוקה מלאה (שיעור אבטלה של 4%).
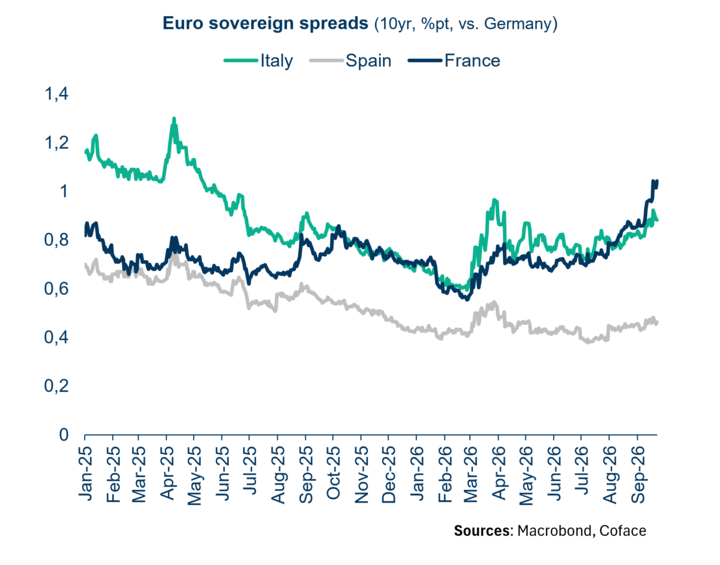
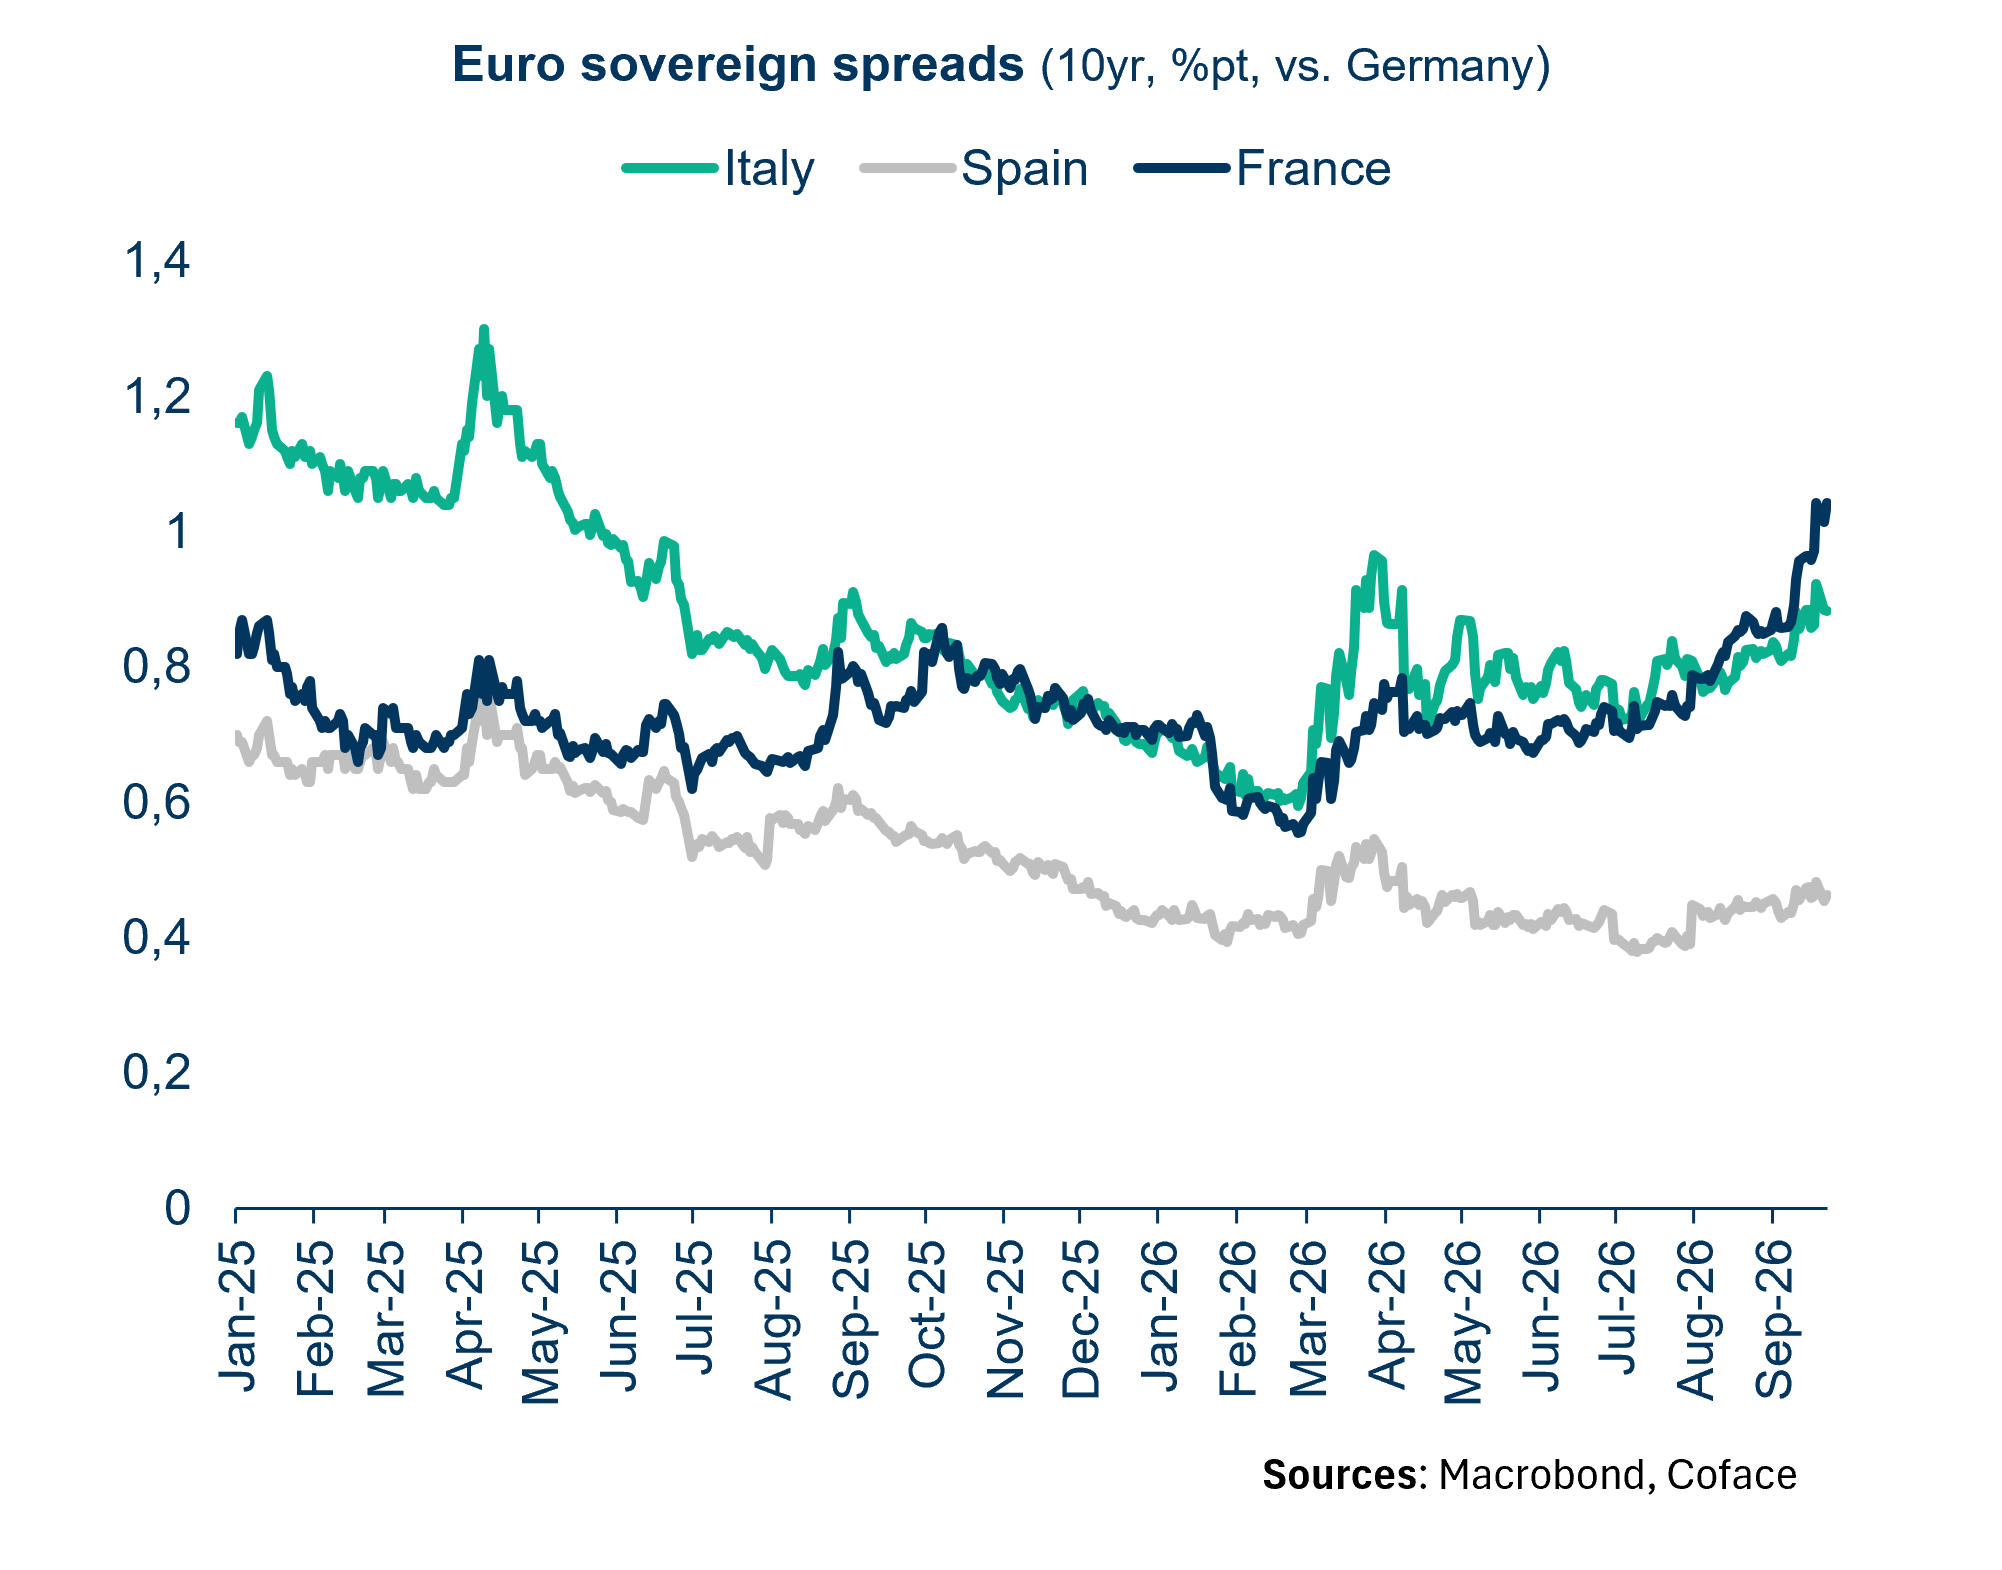
- אירופה מציגה ביצועים מעט טובים מהצפוי, בתמיכת חוסנן של כלכלות גרמניה וספרד, למרות החששות בנוגע לקיימות הכספים הציבוריים בצרפת.
- באסיה, המגמה מעורבת. וייטנאם (+8.4%) והודו (+7.5%) ממשיכות ליהנות מהשקעות בתשתיות ומטכנולוגיות הקשורות לבינה מלאכותית, בעוד שהביקוש המקומי בסין נחלש, וכמה כלכלות באזור (תאילנד והפיליפינים) נפגעות מעליית מחירי האנרגיה.
- באפריקה ובאמריקה הלטינית, הסיכון המרכזי ממשיך להיות אינפלציה גבוהה ומתמשכת, הנובעת מעלייה במחירי החקלאות והאנרגיה, ובייחוד על רקע תופעת אל ניניו.
התמשכות הסכסוך במזרח התיכון מחייה את הסיכון לזעזוע אינפלציוני עולמי נוסף.
העלייה בעלויות האנרגיה, הסחורות והתחבורה מאלצת את הבנקים המרכזיים להמשיך במדיניות מוניטרית מצמצמת, והופכת את הסביבה למאתגרת יותר ויותר עבור הממשלות והעסקים הפגיעים ביותר.
ז׳אן-כריסטוף קאפה, הכלכלן הראשי של Coface.
Download the full report (pdf)


